


07106 Vom Corporate Carbon Footprint zum Product Carbon Footprint: Praxisleitfaden für mittelständische Unternehmen
|
Wie gelingt der Weg von der unternehmensweiten Klimabilanz zum belastbaren Product Carbon Footprint, ohne dass Datenlücken, unklare Systemgrenzen und begrenzte Ressourcen das Projekt ausbremsen? Der Beitrag zeigt Fachverantwortlichen in Umweltmanagement und Nachhaltigkeit, wie sie CCF und PCF schrittweise in bestehende Managementstrukturen integrieren, Emissionstreiber identifizieren und Datenqualität systematisch verbessern. Ein Praxisbeispiel veranschaulicht, welche Bilanzierungsgrenzen, Datenquellen und Werkzeuge sich bewähren, wie Lieferanten eingebunden werden und wie aus Klimadaten konkrete Reduktionsmaßnahmen sowie fundierte Unternehmens- und Produktentscheidungen entstehen. Arbeitshilfen: von: |
Schnelleinstieg ins Thema: Drei wichtige Fragen, auf die dieser Beitrag eine Antwort gibt
Frage 1: Muss mein Unternehmen erst perfekte Daten haben, bevor es mit der Klimabilanzierung beginnen kann??
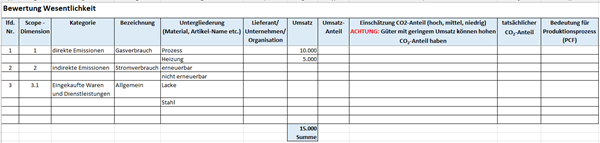
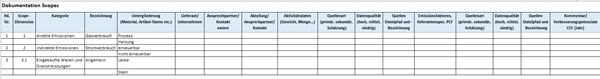
Antwort: Nein. Ein belastbarer Einstieg gelingt, wenn Sie zunächst die größten Emissionstreiber und vorhandene Datenquellen erfassen – etwa Energieverbräuche und wichtige Materialien. Die Detailtiefe und Datenqualität können Sie dann gezielt dort erhöhen, wo sie für Entscheidungen wirklich zählen. Die Arbeitshilfen zur Wesentlichkeitsanalyse und zur Dokumentation der Scopes helfen dabei, den Überblick zu behalten. | |
Weitere Informationen dazu siehe Abschnitt 2.2 und 6.1. |
Frage 2: Warum reicht ein Corporate Carbon Footprint nicht aus, wenn Kundinnen und Kunden Produktdaten verlangen?
Antwort: Der CCF zeigt, wo die Emissionen im gesamten Unternehmen entstehen; der PCF ordnet sie einem einzelnen Produkt möglichst verursachungsgerecht zu. Gerade bei materialintensiven Produkten kann dadurch ein anderer Hebel sichtbar werden als bei der Betrachtung des gesamten Standorts. Wie Sie den Übergang ohne unnötige Komplexität gestalten, zeigt der Beitrag Schritt für Schritt. | |
Weitere Informationen dazu siehe Abschnitt 3 und 5. |
Frage 3: Unsere Lieferanten liefern CO₂-Werte – aber können wir diese Werte wirklich verwenden?
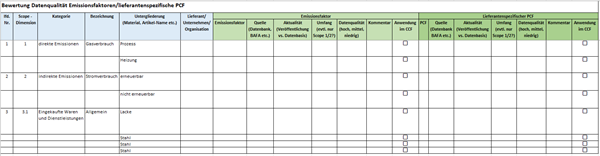
Antwort: Entscheidend sind nicht nur die Zahlen, sondern auch deren Herkunft, Aktualität, Systemgrenze und Berechnungsmethode. Ein lieferantenspezifischer PCF kann besonders wertvoll sein, muss aber nachvollziehbar dokumentiert und mit möglichen Datenbankwerten vergleichbar gemacht werden. Die Arbeitshilfe zur Datenqualität schafft dafür eine strukturierte Entscheidungsgrundlage. | |
Weitere Informationen dazu siehe Abschnitt 4.3 und 5.4. |
1 Einleitung
In den vergangenen Jahrzehnten konnte die Menschheit bedeutende wirtschaftliche Entwicklungen und Wohlstandsgewinne verzeichnen. Gleichzeitig stieg jedoch auch der Druck auf die natürlichen Systeme und die damit verbundenen Lebensgrundlagen deutlich. Seit einigen Jahren werden daher mehrere planetare Grenzen überschritten. Das Konzept der planetaren Grenzen beschreibt einen Rahmen, innerhalb dessen die Menschen so handeln können, dass die Robustheit und Widerstandsfähigkeit des Erdsystems langfristig und für kommende Generationen erhalten bleiben.
Dieses Konzept wurde 2009 von einem Forschungsteam um Johan Rockström entwickelt und umfasst verschiedene Prozesse des Erdsystems, darunter den Klimawandel und den Verlust der biologischen Vielfalt. Die einzelnen Belastungsgrenzen sind nicht als voneinander unabhängige Umweltziele zu verstehen, da zwischen ihnen teils erhebliche Wechselwirkungen bestehen. Gemeinsam formen sie den ökologischen Handlungsspielraum menschlicher Gesellschaften und damit auch der Wirtschaft und ihrer Akteure, etwa der Unternehmen. Die Entwicklung der planetaren Grenzen zeigt, dass sich das Erdsystem nahe an diesen Belastungsgrenzen befindet oder sie bereits überschritten hat. Eine dieser Grenzen betrifft den Klimawandel, der sich auch als SDG 13 „Maßnahmen zum Klimaschutz” in den Nachhaltigkeitszielen der Vereinten Nationen (Sustainable Development Goals – SDGs) wiederfindet.
Klimarisiken und Transformationsdruck
Viele Unternehmen sehen sich daher zunehmend klimawandelbedingten Risiken gegenüber und bewerten den Klimawandel als gesamtgesellschaftliche Transformationsaufgabe. Das Thema Klima wird dadurch immer stärker im unternehmerischen Risikomanagement berücksichtigt. Zugleich wächst der Bedarf an belastbaren Klimadaten in Wertschöpfungsketten. Anbieter von Dienstleistungen und Erzeugnissen werden von ihren Kundinnen und Kunden zunehmend zu klimarelevanten Themen befragt. Darüber hinaus ergeben sich aus regulatorischen Entwicklungen Berichtspflichten. Diese können auch indirekt wirken, wenn sich ein Unternehmen in der Wertschöpfungskette eines berichtspflichtigen Unternehmens befindet.
Viele Unternehmen sehen sich daher zunehmend klimawandelbedingten Risiken gegenüber und bewerten den Klimawandel als gesamtgesellschaftliche Transformationsaufgabe. Das Thema Klima wird dadurch immer stärker im unternehmerischen Risikomanagement berücksichtigt. Zugleich wächst der Bedarf an belastbaren Klimadaten in Wertschöpfungsketten. Anbieter von Dienstleistungen und Erzeugnissen werden von ihren Kundinnen und Kunden zunehmend zu klimarelevanten Themen befragt. Darüber hinaus ergeben sich aus regulatorischen Entwicklungen Berichtspflichten. Diese können auch indirekt wirken, wenn sich ein Unternehmen in der Wertschöpfungskette eines berichtspflichtigen Unternehmens befindet.
Normanforderungen
Verschiedene ISO-Normen, etwa zum Energie- und Umweltmanagement, tragen dem Klimawandel durch aktuelle Anpassungen Rechnung. So muss eine Organisation prüfen, ob der Klimawandel für sie ein relevantes Thema ist. Dabei ist zu bewerten, ob er den Geschäftszweck beeinflusst und ob die Organisation selbst Einfluss auf das Klima nimmt. Darüber hinaus ist zu prüfen, ob interessierte Parteien Erfordernisse und Erwartungen in Bezug auf den Klimawandel haben. Kontextanalyse und interessierte Parteien sind eng miteinander verzahnt; häufig werden die interessierten Parteien bereits sinnvollerweise in die Kontextanalyse einbezogen. Somit wird der Klimawandel Teil der jeweiligen Kontextanalysen im Energie- und Umweltmanagement. Die Kontextanalyse bildet zugleich die Grundlage für die Chancen- und Risikoanalysen.
Verschiedene ISO-Normen, etwa zum Energie- und Umweltmanagement, tragen dem Klimawandel durch aktuelle Anpassungen Rechnung. So muss eine Organisation prüfen, ob der Klimawandel für sie ein relevantes Thema ist. Dabei ist zu bewerten, ob er den Geschäftszweck beeinflusst und ob die Organisation selbst Einfluss auf das Klima nimmt. Darüber hinaus ist zu prüfen, ob interessierte Parteien Erfordernisse und Erwartungen in Bezug auf den Klimawandel haben. Kontextanalyse und interessierte Parteien sind eng miteinander verzahnt; häufig werden die interessierten Parteien bereits sinnvollerweise in die Kontextanalyse einbezogen. Somit wird der Klimawandel Teil der jeweiligen Kontextanalysen im Energie- und Umweltmanagement. Die Kontextanalyse bildet zugleich die Grundlage für die Chancen- und Risikoanalysen.
Chancen nutzen
Gleichzeitig entstehen aus diesen externen Einflüssen nicht nur Risiken, sondern auch Chancen. So können Unternehmen künftige Entwicklungen frühzeitig erkennen und lieferkettenspezifische Risiken mindern. Zudem lassen sich Einspar- und Effizienzpotenziale erschließen und Beiträge zur wirtschaftlichen Stabilität und Entwicklung leisten. Werden Emissionstreiber bei Bauteilen und/oder Produktionsschritten erkannt, können konkrete Produkt- und Prozessoptimierungen umgesetzt werden.
Gleichzeitig entstehen aus diesen externen Einflüssen nicht nur Risiken, sondern auch Chancen. So können Unternehmen künftige Entwicklungen frühzeitig erkennen und lieferkettenspezifische Risiken mindern. Zudem lassen sich Einspar- und Effizienzpotenziale erschließen und Beiträge zur wirtschaftlichen Stabilität und Entwicklung leisten. Werden Emissionstreiber bei Bauteilen und/oder Produktionsschritten erkannt, können konkrete Produkt- und Prozessoptimierungen umgesetzt werden.
Die Bereitstellung spezifischer Klimadaten kann zur Kundenbindung beitragen. Diese Daten sind meist in ein Klimamanagement und eine Klimastrategie eingebettet. Sie dienen als Nachweis im Rahmen von Reduktionsplänen, begründen Maßnahmen und belegen deren Wirksamkeit.
Freiwillige Standards
Darüber hinaus gibt es zahlreiche freiwillige Initiativen und Standards, die Unternehmen zur Erstellung eines Corporate Carbon Footprints motivieren. Nachhaltigkeitsratings wie EcoVadis, wissenschaftsbasierte Klimaziele der Science Based Targets initiative, freiwillige Nachhaltigkeitsberichte sowie Anforderungen von Banken und Investoren setzen zunehmend eine nachvollziehbare Erfassung der Treibhausgasemissionen voraus.
Darüber hinaus gibt es zahlreiche freiwillige Initiativen und Standards, die Unternehmen zur Erstellung eines Corporate Carbon Footprints motivieren. Nachhaltigkeitsratings wie EcoVadis, wissenschaftsbasierte Klimaziele der Science Based Targets initiative, freiwillige Nachhaltigkeitsberichte sowie Anforderungen von Banken und Investoren setzen zunehmend eine nachvollziehbare Erfassung der Treibhausgasemissionen voraus.
Zwei Bilanzebenen
Die Auswirkungen unternehmerischer Tätigkeiten auf den Klimawandel lassen sich mithilfe zweier Konzepte messen: des Corporate Carbon Footprints (CCF) und des Product Carbon Footprints (PCF). Dabei werden sowohl die unmittelbaren Standortemissionen als auch die Emissionen der vor- und nachgelagerten Wertschöpfungsketten berücksichtigt. Die Ermittlung von CCF und PCF stellt mittelständische Unternehmen häufig vor komplexe Herausforderungen. Der folgende Beitrag beschreibt diese Herausforderungen, stellt Lösungen aus der Praxis vor und zeigt die damit verbundenen Chancen auf.
Die Auswirkungen unternehmerischer Tätigkeiten auf den Klimawandel lassen sich mithilfe zweier Konzepte messen: des Corporate Carbon Footprints (CCF) und des Product Carbon Footprints (PCF). Dabei werden sowohl die unmittelbaren Standortemissionen als auch die Emissionen der vor- und nachgelagerten Wertschöpfungsketten berücksichtigt. Die Ermittlung von CCF und PCF stellt mittelständische Unternehmen häufig vor komplexe Herausforderungen. Der folgende Beitrag beschreibt diese Herausforderungen, stellt Lösungen aus der Praxis vor und zeigt die damit verbundenen Chancen auf.
Fallbeispiel
Am Beispiel des Verschlussherstellers Pano Verschluss GmbH wird gezeigt, wie sich ein Klimamanagement mithilfe von CCF und PCF gestalten lässt.
Am Beispiel des Verschlussherstellers Pano Verschluss GmbH wird gezeigt, wie sich ein Klimamanagement mithilfe von CCF und PCF gestalten lässt.
Die Gliederung folgt dem steigenden Anspruchsniveau der Berechnung. Den Einstieg bildet die Ermittlung einer CO2-Intensität; anschließend werden CCF und PCF behandelt. Die Berechnung des PCF gilt dabei als besonders aufwendig. Zwar kann auch ein CCF aufgrund der Vielzahl möglicher Scopes und ihrer jeweiligen Komplexität eine größere Hürde darstellen. In bestimmten Fällen trifft dies zu. In diesem Beitrag wird der PCF jedoch einem höheren Schwierigkeitsgrad zugeordnet, weil die prozessgenaue Betrachtung und die eindeutige, unmittelbare Zuordnung von Emissionen zu einzelnen Produkten besondere Herausforderungen mit sich bringen.
Themenüberblick
Die folgenden Themen hängen eng miteinander zusammen und werden daher gemeinsam betrachtet:
Die folgenden Themen hängen eng miteinander zusammen und werden daher gemeinsam betrachtet:
| • | übergeordneter Handlungsbedarf, beispielsweise verdeutlicht durch die planetaren Grenzen, |
| • | die Belastungsgrenze Klimawandel und die damit verbundenen Treibhausgasemissionen, |
| • | umfassende Anforderungen, etwa von Kundinnen und Kunden oder durch regulatorische Vorgaben, |
| • | die Messung mittels CCF und PCF sowie die Identifikation von Emissionstreibern, |
| • | die Ableitung konkreter Maßnahmen zur Produkt- und Prozessoptimierung, |
| • | die Überwachung der Zielerreichung und |
| • | die Weiterentwicklung der Datengrundlage. |
2 Klimastrategie in einem mittelständischen Unternehmen
Eine Klimastrategie kann als Teil einer übergeordneten Nachhaltigkeitsstrategie verstanden werden. Diese kann sich beispielsweise an den für das Unternehmen wesentlichen Sustainable Development Goals (SDGs) orientieren. Bezogen auf eine Klimastrategie wäre dies SDG 13 „Climate Action”.
Managementintegration
Die Ermittlung von Klimadaten ist ein zentraler Baustein einer übergeordneten Klimastrategie. Ziele mit kurz- und langfristigen Zeithorizonten werden dabei mit konkreten, messbaren Maßnahmen verknüpft. Für mittelständische Unternehmen stellt sich häufig die Frage, wie sich eine Klimastrategie mit vertretbarem Aufwand in bestehende Managementstrukturen einbauen lässt.
Die Ermittlung von Klimadaten ist ein zentraler Baustein einer übergeordneten Klimastrategie. Ziele mit kurz- und langfristigen Zeithorizonten werden dabei mit konkreten, messbaren Maßnahmen verknüpft. Für mittelständische Unternehmen stellt sich häufig die Frage, wie sich eine Klimastrategie mit vertretbarem Aufwand in bestehende Managementstrukturen einbauen lässt.
Strategischer Rahmen
Ein Klimamanagement samt Klimastrategie gibt der Ermittlung von CCF und PCF einen verbindlichen Rahmen. In unserem Praxisbeispiel ist Nachhaltigkeit bereits fest in der Unternehmensstrategie verankert, sodass Ressourcen effizienter zugewiesen werden können. Als isoliertes Projekt ist die Ermittlung von CCF und PCF dagegen wenig sinnvoll: Ohne organisatorische Einbindung entstehen häufig keine operativen Wirkungen, und der Einsatz bereitgestellter Ressourcen – Personal, Zeit und finanzielle Mittel – verläuft letztendlich im Sande.
Ein Klimamanagement samt Klimastrategie gibt der Ermittlung von CCF und PCF einen verbindlichen Rahmen. In unserem Praxisbeispiel ist Nachhaltigkeit bereits fest in der Unternehmensstrategie verankert, sodass Ressourcen effizienter zugewiesen werden können. Als isoliertes Projekt ist die Ermittlung von CCF und PCF dagegen wenig sinnvoll: Ohne organisatorische Einbindung entstehen häufig keine operativen Wirkungen, und der Einsatz bereitgestellter Ressourcen – Personal, Zeit und finanzielle Mittel – verläuft letztendlich im Sande.
Die organisatorische und personelle Verankerung kann auf unterschiedliche Weise erfolgen.
2.1 Organisatorische Verankerung
Geschäftsführung
Die Geschäftsführung trägt die Gesamtverantwortung und verfügt über die abschließende Entscheidungsbefugnis. Sie formuliert und kommuniziert die Strategie, legt Ziele und Prioritäten fest und gibt Ressourcen frei. Dadurch erhält das Nachhaltigkeits- und Klimamanagement seine strategische Legitimation.
Die Geschäftsführung trägt die Gesamtverantwortung und verfügt über die abschließende Entscheidungsbefugnis. Sie formuliert und kommuniziert die Strategie, legt Ziele und Prioritäten fest und gibt Ressourcen frei. Dadurch erhält das Nachhaltigkeits- und Klimamanagement seine strategische Legitimation.
Koordinationsstelle
Nachhaltigkeits- und Klimathemen werden von einer zuständigen Person oder einem Team koordiniert. In einem mittelständischen Unternehmen kann eine Stabsstelle der Geschäftsführung eine geeignete Lösung sein, weil sie den unmittelbaren Kontakt und Austausch sicherstellt. Ist die Funktion als Vollzeitstelle ausgestaltet, stehen zudem die erforderlichen zeitlichen Ressourcen zur Verfügung.
Nachhaltigkeits- und Klimathemen werden von einer zuständigen Person oder einem Team koordiniert. In einem mittelständischen Unternehmen kann eine Stabsstelle der Geschäftsführung eine geeignete Lösung sein, weil sie den unmittelbaren Kontakt und Austausch sicherstellt. Ist die Funktion als Vollzeitstelle ausgestaltet, stehen zudem die erforderlichen zeitlichen Ressourcen zur Verfügung.
Fachabteilungen
Die Fachabteilungen unterstützen bei der Umsetzung von Maßnahmen sowie bei der Aufbereitung und Erhebung von Daten.
Die Fachabteilungen unterstützen bei der Umsetzung von Maßnahmen sowie bei der Aufbereitung und Erhebung von Daten.